Réunion du conseil municipal en salle du conseil
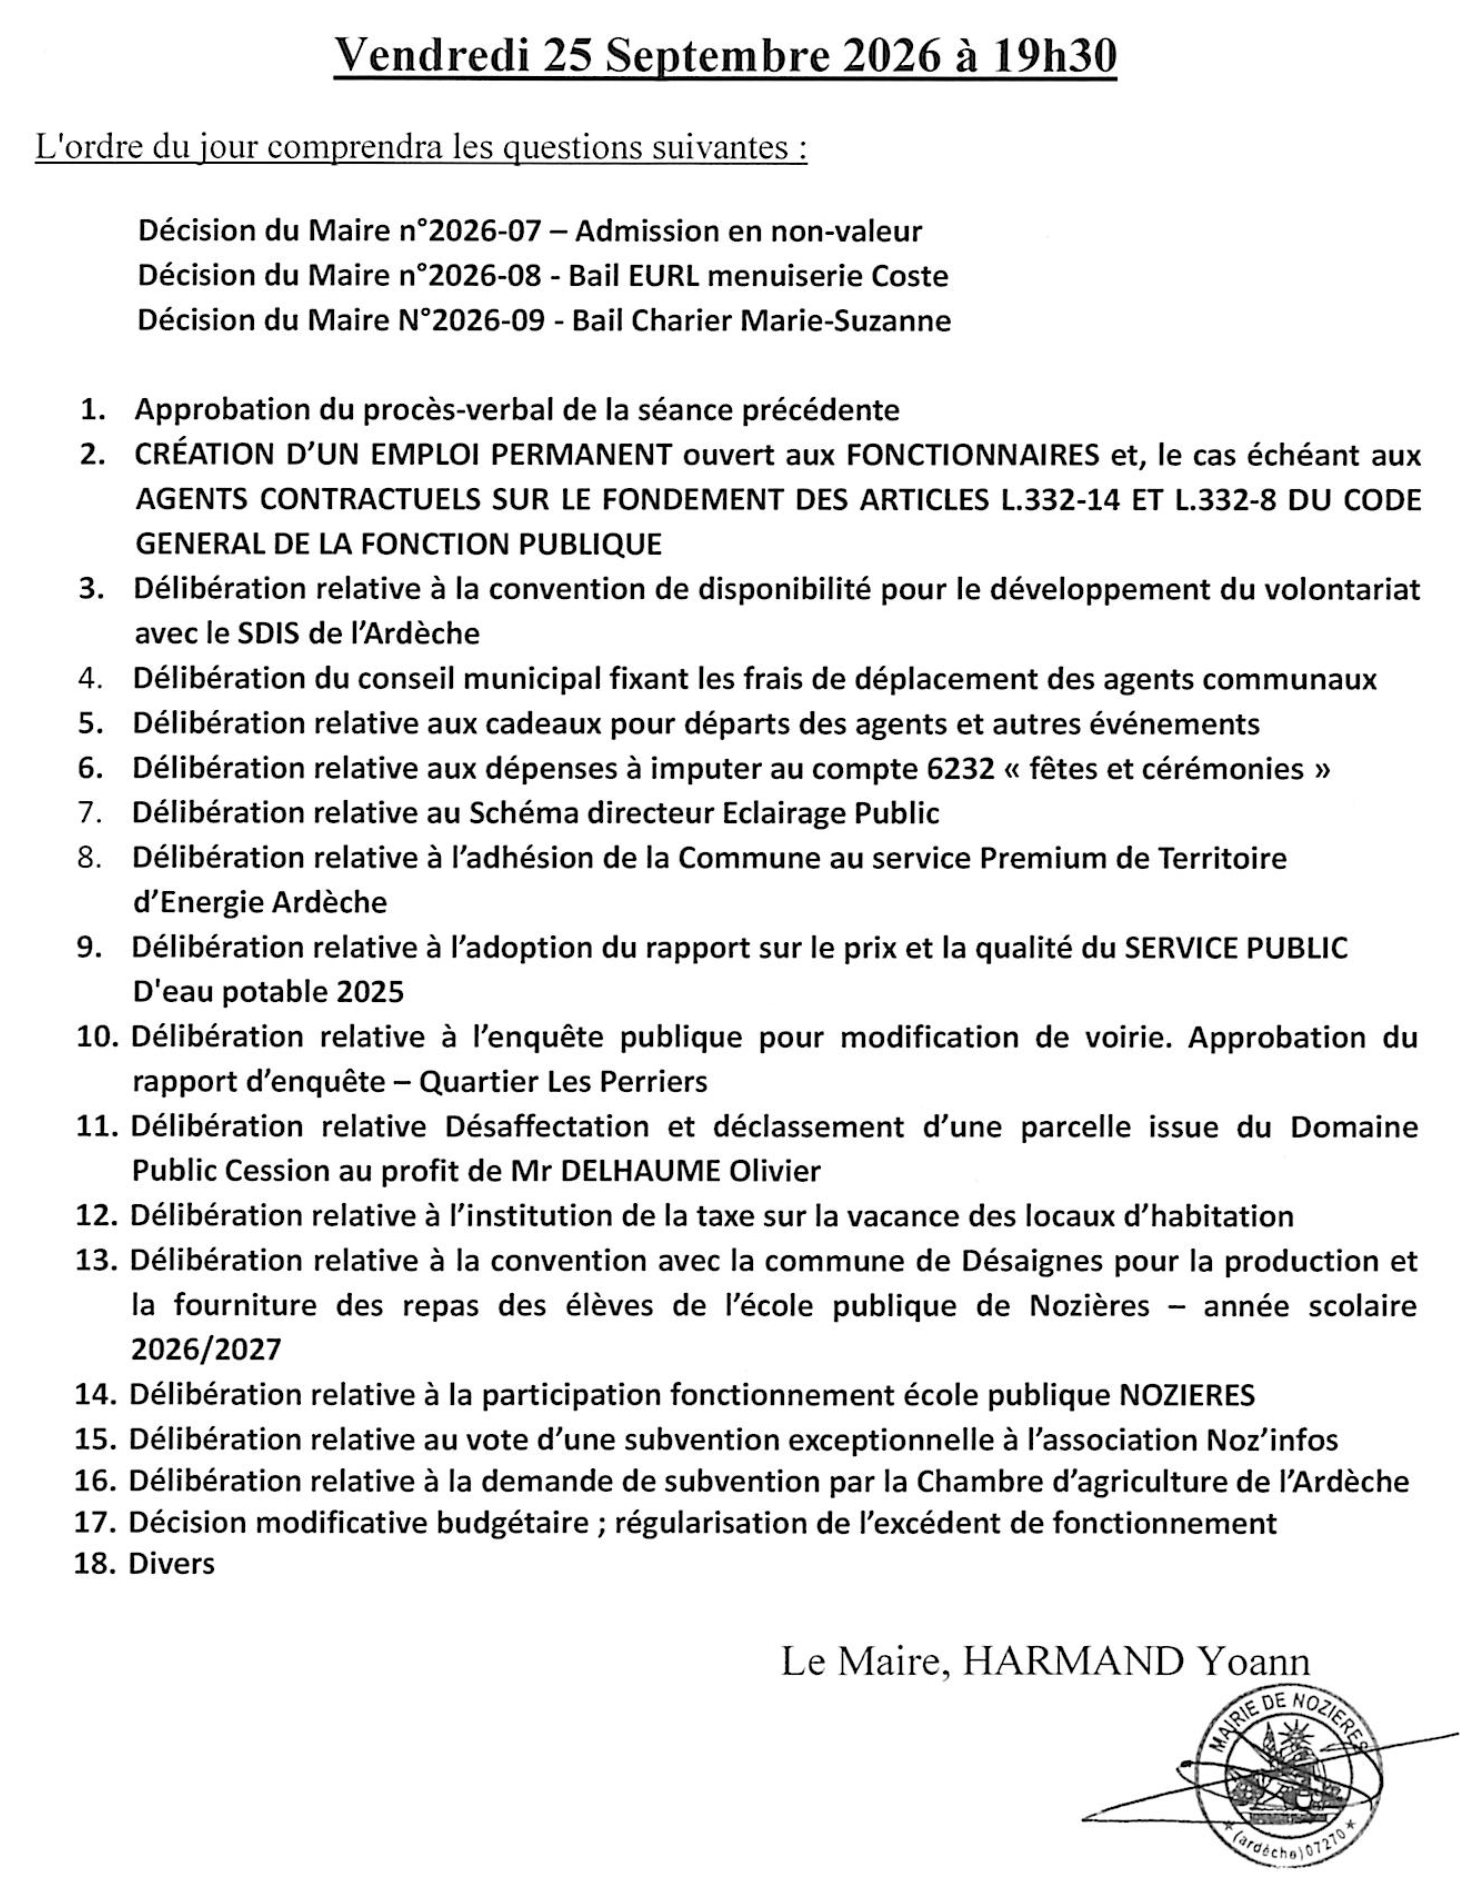
………………..
Un nouvelle taxe en délibération:
A l’ordre du jour figure notamment « instauration d’une taxe sur la vacance des locaux d’habitation »- de quoi s’agit-il ?
La loi de finances pour 2026 fait évoluer la fiscalité sur les logements vacants. Actuellement, il existe 2 taxes distinctes, applicables l’une ou l’autre en fonction de la commune où le bien immobilier vacant est situé. Ces 2 taxes fusionneront en 2027.
Un bien immobilier est considéré comme vacant, d’un point de vue fiscal, lorsqu’il est notamment :
-
à usage d’habitation ;
-
non meublé (ou meublé de manière insuffisante pour permettre une habitation convenable) ;
-
équipé des éléments de confort de base (une installation électrique, l’eau courante, des équipements sanitaires, etc.) ;
-
libre de toute occupation depuis une certaine durée.
Actuellement, si vous êtes propriétaire d’un logement vacant, vous pouvez avoir à payer la taxe annuelle sur les logements vacants (TLV) ou la taxe d’habitation sur les logements vacants (THLV), en fonction de la commune où votre bien immobilier est situé.
-
Vous devez payer la TLV si vous êtes propriétaire ou usufruitier d’un logement qui est vacant depuis au moins un an au 1er janvier de l’année d’imposition, et que ce bien immobilier se trouve dans une commune située en zone tendue (autrement dit une commune se caractérisant par un déséquilibre important entre l’offre et la demande de logements). La liste des communes appartenant à une zone tendue est fixée par décret. Vous pouvez vérifier si la TLV s’applique au sein de votre commune, avec le simulateur Service Public.
-
Vous devez payer la THLV si vous êtes propriétaire ou usufruitier d’un logement qui est vacant depuis plus de 2 ans au 1er janvier de l’année d’imposition, et que ce bien immobilier se trouve dans une commune ayant décidé de mettre en place cette taxe (cette commune doit être située en dehors du zonage d’application de la TLV). Vous pouvez vérifier si la THLV est applicable aux logements vacants dans votre commune avec le simulateur du ministère de la Ville et du Logement. – Nozières ne figure pas en zone tendue.
La loi de finances pour 2026 procède à une fusion de ces 2 taxes, à la suite d’un amendement introduit au Sénat.
À compter des impositions établies au titre de l’année 2027, la taxe sur la vacance des locaux d’habitation s’appliquera donc désormais à la place des 2 taxes précitées. Cette nouvelle taxe devra être payée par le propriétaire ou l’usufruitier du bien immobilier concerné (ou par le preneur à bail à construction ou à réhabilitation, ou par le preneur du bail emphytéotique, en fonction de la situation).
Dans quelles communes la nouvelle taxe sera-t-elle applicable ?
Une distinction est conservée entre d’un côté les territoires marqués par un déséquilibre important entre l’offre et la demande de logements, et d’un autre côté les territoires qui ne sont pas marqués par un tel déséquilibre. La liste des communes dans lesquelles la taxe sur la vacance des locaux d’habitation s’applique de plein droit a été fixée par le décret n° 2026-831 du 25 août 2026.
Dans les communes situées dans une zone tendue, la taxe s’appliquera automatiquement.
Dans les communes situées en dehors d’une zone tendue, l’application de la taxe sera facultative ; les communes et intercommunalités pourront décider ou non de l’instaurer à la suite d’une délibération. Dans les communes et intercommunalités faisant ce choix, un logement sera soumis à la taxe dès lors qu’il est vacant depuis au moins 2 ans au 1er janvier de l’année d’imposition.
Son montant sera perçu par les communes et les intercommunalités.
Comment sera calculée la taxe ?
Elle sera calculée à partir de la valeur locative cadastrale de l’habitation. Cette valeur correspond au loyer annuel que le bien immobilier pourrait produire s’il était loué.
Son montant sera obtenu en multipliant la valeur locative par un taux d’imposition.
Dans les communes situées dans une zone tendue, ce taux sera de :
-
17 % pour la 1re année d’imposition ;
-
et 34 % pour les années suivantes.
Dans les communes situées en dehors d’une zone tendue, le taux d’imposition sera fixé librement par délibération du conseil municipal, sans toutefois pouvoir excéder 50 %.
Gérard Vallon – sources service-public.gouv.fr/particuliers/actualites/
